Épargne stratégique
Budget familial mensuel : calculer et suivre pas à pas
Guide pragmatique pour rassembler revenus et dépenses, construire un tableur, catégoriser, mensualiser et ajuster le budget familial mois par mois.
| Famille | Épargne stratégique |
|---|---|
| Publié le | 09.09.2026 |
| Mis à jour le | 09.09.2026 |
| Lecture | 5 min de lecture |
| Signé | Nora Rousseau |
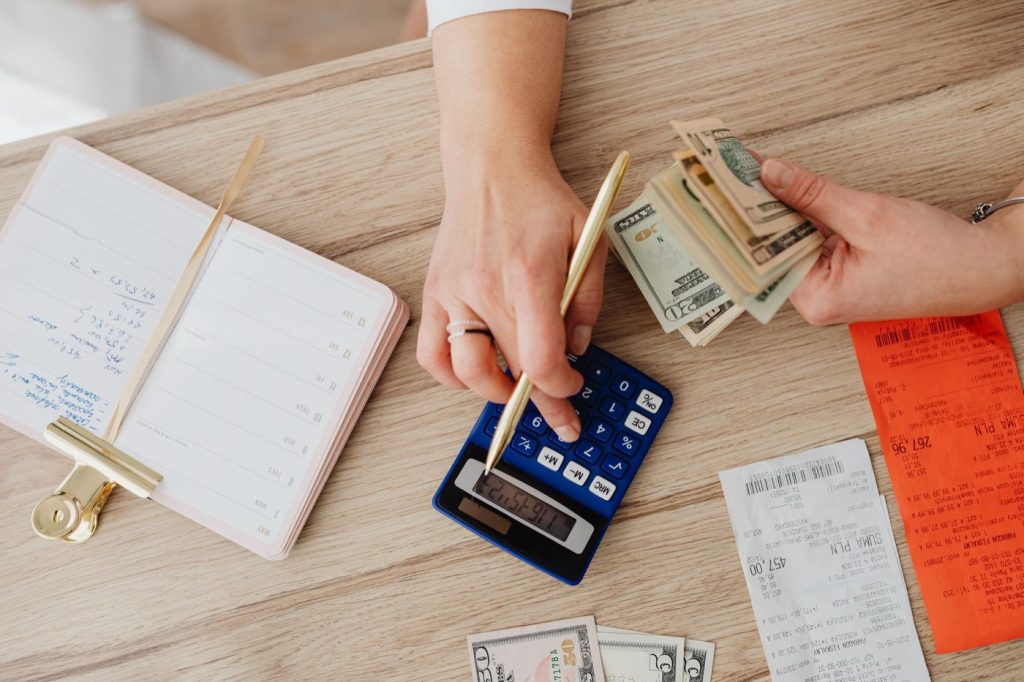
Ce guide explique, étape par étape, comment établir et suivre un budget familial mensuel pratique à l’aide d’un tableur ou d’une application. Cette page est informative et ne remplace pas un conseil financier personnalisé.
Sommaire
- Introduction — pourquoi tenir un budget familial mensuel
- Étape 1 — réunir les données
- Étape 2 — construire le tableau
- Étape 3 — catégorisation et règles pratiques
- Étape 4 — méthodes simples pour répartir son budget
- Étape 5 — piloter mois par mois et ajuster
- Outils et modèles
- Ressources et lectures complémentaires
Introduction — pourquoi tenir un budget familial mensuel
Tenir un budget mensuel permet de comparer revenus et dépenses, d’anticiper les échéances et de prévoir une épargne. Le but ici est purement opérationnel : vous fournir une méthode simple pour recenser, classer et suivre vos flux. Cette page informe ; elle ne remplace pas un avis personnalisé.
Étape 1 — réunir les données
Avant de saisir quoi que ce soit, rassemblez les documents utiles.
- Relevés bancaires (période récente recommandée : plusieurs mois).
- Fiches de paie et contrats (salaire, pensions, autres revenus réguliers).
- Contrats de prêt, quittances de loyer, factures d’énergie.
- Liste des abonnements et dépenses périodiques (assurances, télécoms, abonnements).
- Preuves de dépenses exceptionnelles récentes (travaux, santé, impôts).
Distinction essentielle à noter : revenus récurrents vs revenus ponctuels ; dépenses fixes vs dépenses variables vs dépenses exceptionnelles. Un tableur permet de consigner la fréquence et d’identifier ce qui doit être mensualisé.
Étape 2 — construire le tableau (modèle opérationnel)
Organisez votre tableur en sections claires.
- Revenus : montant attendu, montant réel, fréquence, observations.
- Charges fixes : loyer/crédit, abonnements, assurances, charges récurrentes.
- Charges variables : alimentation, carburant, loisirs, achats courants.
- Épargne & dettes : versements programmés, remboursements exceptionnels.
- Résumé mensuel / tableau de bord : solde prévu, solde réel, écart.
Colonnes conseillées : Montant attendu, Montant réel, Écart, Observations, Date/Fréquence. Pour les dépenses annuelles (assurance habitation, taxes), créez une ligne « provision mensuelle » en divisant le coût annuel par 12 puis en inscrivant la provision dans le budget mensuel.
Exemple visuel : mockup de tableur non photographique pour repérer les zones de saisie.
Étape 3 — catégorisation et règles pratiques (comment classer)
Utilisez des catégories stables pour comparer les mois.
- Logement
- Énergie
- Alimentation
- Transports
- Assurances
- Abonnements
- Santé
- Loisirs
- Éducation
- Impôts
- Remboursement de crédits
- Épargne
Pour le vocabulaire et les définitions de postes, reportez‑vous aux classifications publiées par l’INSEE, qui servent de référence pour structurer les catégories.
Étape 4 — méthodes simples pour répartir son budget (règles de base)
Plusieurs méthodes existent ; choisissez celle qui correspond à votre situation.
- La règle dite « 50/30/20 » citée par des banques grand public peut servir de point de départ pédagogique.
- La méthode des enveloppes (physique ou virtuelle) : allouer un montant par catégorie pour maîtriser les variables.
- Suivi par relevé bancaire : catégoriser automatiquement les opérations et corriger manuellement les erreurs.
Expliquez pour qui chaque méthode convient : la règle simple pour débuter, l’enveloppe pour les variables maîtrisées, le suivi bancaire pour l’automatisation. N’imposez aucun pourcentage non sourcé.
Étape 5 — piloter mois par mois et ajuster
Mettre à jour le tableau régulièrement transforme la démarche en pilotage.
- Suivre mensuellement : inscrire les montants réels, calculer l’écart par rapport au prévu.
- Revoir la construction tous les trimestres si vos revenus ou dépenses sont variables.
- Indicateurs simples à suivre : solde disponible, marge de sécurité, montant épargné, niveau de dettes.
Les banques et organismes d’éducation financière recommandent la tenue régulière d’un suivi pour améliorer la gestion des comptes.
Outils et modèles (téléchargements et alternatives)
Options pour passer à la pratique :
- Modèle tableur fourni en téléchargement : onglets conseillés — Mode d’emploi, Paramètres, Saisie mensuelle, Prévisionnel, Tableau de bord.
- Modèles officiels Microsoft pour gérer un budget familial (guide et modèles disponibles sur le site Microsoft Support).
- Modèles et tutoriels disponibles sur des sites pratiques et blogs dédiés aux tableurs.
Avertissement : applications et tableurs stockent des données financières sensibles. Choisissez une solution en fonction de votre exigence de confidentialité.
Comment mensualiser une dépense annuelle ?
Calculez le coût annuel puis divisez par 12. Inscrivez ce montant en provision mensuelle dans votre tableur et consignez la date de paiement réelle pour garder la traçabilité.
Que faire en cas de revenu variable ?
Basez le budget sur une moyenne prudente des revenus récents, priorisez les charges fixes, et ajustez l’épargne selon les mois positifs. Consignez les revenus exceptionnels séparément pour éviter de les considérer comme récurrents.
Comment prévoir l’épargne et les imprévus ?
Créez une catégorie « imprévus » ou « marge de sécurité » et alimentez‑la chaque mois par une provision, même modeste, pour lisser les chocs.
Puis‑je automatiser mes provisions ?
Oui : utilisez des virements programmés vers des comptes d’épargne dédiés ou des sous‑comptes pour matérialiser les provisions. Vérifiez la compatibilité avec votre banque ou application.
Ressources et lectures complémentaires
- INSEE — Consommation et épargne des ménages (consulté le 02/09/2026)
- INSEE — Documents et rapports associés (consulté le 02/09/2026)
- Banque de France — Rapport éducation financière (consulté le 02/09/2026)
- Microsoft Support — gérer un budget familial dans Excel (consulté le 02/09/2026)
- CIC — conseils pratiques et mention de la règle 50/30/20 (consulté le 02/09/2026)
- ExcelDoc — modèle budget familial (consulté le 02/09/2026)
- SuiviFinancier — modèles gratuits (consulté le 02/09/2026)
- Exemple de modèles pratiques (consulté le 02/09/2026)
- Tutoriel vidéo exemple (YouTube) (consulté le 02/09/2026)
Rédactrice · épargne, livrets, budget
Nora Rousseau suit épargne, livrets, budget pour comment-epargner.fr et vérifie chaque information avant publication.